Lãi vay mua nhà đầu tháng 11: gói 9–10%/năm chỉ cố định 12–24 tháng
Tóm tắt: Theo CafeF ngày 15/11, nhiều ngân hàng đang chào gói vay mua nhà quanh mức 9–10%/năm, nhưng chỉ cố định 12–24 tháng rồi chuyển sang thả nổi. Chuyên gia cho rằng mức thấp hiện nay gắn với ưu đãi và nhóm khách riêng, chưa phải đợt giảm lãi suất trên diện rộng.
Lãi suất quyết định số tiền phải trả mỗi tháng khi mua nhà bằng vốn vay. Theo CafeF (15/11), đầu tháng 11/2026 lãi suất vay mua nhà có xu hướng hạ nhiệt so với nửa đầu năm, song các mức thấp được công bố vẫn gắn với thời gian ưu đãi, điều kiện riêng hoặc nhóm khách hàng riêng.
Vì vậy, người đang tính vay cần nhìn cả giai đoạn ưu đãi lẫn lãi suất thả nổi phía sau, thay vì chỉ so con số quảng bá ban đầu.
Các gói được nêu trong bài
Bài viết điểm qua một số ngân hàng lớn với mức lãi suất ưu đãi và thời gian cố định khác nhau:
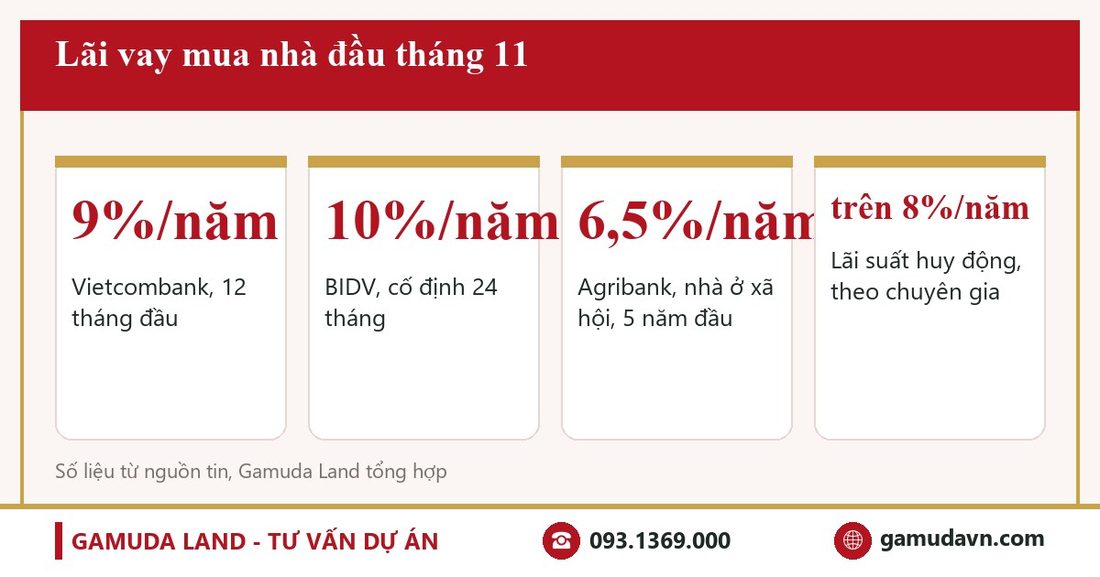
- Vietcombank: 9%/năm trong 12 tháng đầu với sản phẩm "Nhà mới an cư".
- BIDV, gói "Ngôi nhà đầu tiên": 9%/năm nếu cố định 12 tháng, 9,5%/năm trong 18 tháng, 10%/năm trong 24 tháng.
- VietinBank: lãi suất cố định 24 tháng ở một số dự án, ở mức hơn 10%/năm.
- Techcombank: nhân viên ngân hàng giới thiệu mức 9,5–10%/năm cố định 12 tháng; có gói thấp hơn cho khách dưới 30 tuổi với điều kiện riêng.
Gói 6,5%/năm của Agribank dành cho nhà ở xã hội
Agribank có chương trình cho vay mua nhà ở xã hội với lãi suất 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo, dành cho khách hàng dưới 35 tuổi, triển khai đến hết ngày 31/12/2026.
Bài nhấn mạnh đây là chính sách có đối tượng và mục đích cụ thể, không phải mức lãi suất chung cho mọi khoản vay mua nhà.
Vì sao chưa thể coi là đợt giảm đồng loạt
Theo nhận định trong bài, mức thấp công bố đầu tháng 11 chủ yếu đi kèm thời gian ưu đãi hoặc nhóm khách riêng. Sau giai đoạn cố định, khoản vay chuyển sang lãi suất thả nổi, biến động theo cung cầu thị trường; bài không nêu biên độ thả nổi cụ thể.
TS Huỳnh Trung Minh cho rằng lãi suất huy động vẫn trên 8%/năm, nên mức ưu đãi ban đầu có thể xem là "mức lãi suất chào hỏi". Theo ông, lãi suất giảm "chưa phải là chiếc phao cứu sinh" để người trẻ vội vay mua nhà; cần chuẩn bị nền tảng tài chính trước.
Người vay nên làm rõ điều gì với ngân hàng
Từ nội dung bài, có thể rút ra vài câu hỏi thực tế khi so sánh các gói vay:
- Mức lãi suất ưu đãi áp dụng trong bao lâu và dành cho nhóm khách hàng nào.
- Sau thời gian cố định, lãi suất thả nổi được tính thế nào.
- Khoản trả hằng tháng có phù hợp thu nhập khi lãi suất chuyển sang thả nổi hay không.
Câu hỏi thường gặp
Lãi vay mua nhà hiện nay khoảng bao nhiêu?
Theo CafeF, các gói ưu đãi đầu tháng 11/2026 nằm quanh 9–10%/năm khi cố định 12–24 tháng (Vietcombank, BIDV, Techcombank), VietinBank hơn 10%/năm cố định 24 tháng. Đây là mức ưu đãi ban đầu, không phải lãi suất cả kỳ vay.
Sau thời gian ưu đãi lãi suất sẽ ra sao?
Theo bài, khoản vay chuyển sang lãi suất thả nổi, biến động theo cung cầu thị trường. Bài không nêu biên độ thả nổi cụ thể của từng ngân hàng, nên người vay cần hỏi rõ trong hợp đồng tín dụng.
Gói 6,5%/năm của Agribank áp dụng cho ai?
Theo bài, gói này dành cho khách hàng dưới 35 tuổi vay mua nhà ở xã hội, triển khai đến hết ngày 31/12/2026, không phải mức chung cho mọi khoản vay mua nhà.
Điều khách hàng cần lưu ý
Đây là thông tin tham khảo từ báo chí, không phải lời chào bán, tư vấn vay hay cam kết lợi nhuận. Lãi suất, thời gian ưu đãi và điều kiện áp dụng có thể thay đổi theo từng ngân hàng, từng thời điểm. Người có nhu cầu vay mua nhà nên đối chiếu thông báo chính thức của ngân hàng, đồng thời tính kỹ khả năng trả nợ khi lãi suất chuyển sang thả nổi.
Nguồn tham khảo: CafeF. Nội dung được Gamuda Land – Tư vấn dự án tổng hợp và viết lại.
Thông tin mang tính tham khảo, không phải lời chào bán hay cam kết. Vui lòng liên hệ để nhận thông tin chính thức.
Nhận thông tin, mặt bằng và giá bán các dự án Gamuda Land
Đăng ký tư vấn