Nguồn cung tăng, giao dịch giảm: người mua nhà Hà Nội cần biết gì?
Tóm tắt: Nguồn cung nhà ở đã phục hồi mạnh nhưng sức mua chưa theo kịp, trong khi giá căn hộ Hà Nội vẫn neo cao và lãi suất thả nổi có thể lên 13–15%/năm. Diễn đàn Bất động sản 2026 cho thấy thị trường đang chuyển từ đầu tư đón sóng sang nhu cầu ở thực.
Có một thời, muốn mua căn hộ từ chủ đầu tư phải xếp hàng, thậm chí nhờ đến quan hệ. Theo các diễn giả tại Diễn đàn Bất động sản 2026 do TheLEADER tổ chức ngày 11/11, thời điểm đó đã đi qua: nguồn cung quay lại đáng kể, còn sức mua chưa theo kịp.
Với người đang tính chuyện mua nhà ở Hà Nội, bức tranh này quan trọng vì nó cho thấy người mua không còn bị hối thúc như giai đoạn trước, nhưng mặt bằng giá và chi phí vay vẫn là bài toán lớn. Dưới đây là những con số đáng chú ý, theo tổng hợp của báo Tiền Phong ngày 12/11.
Nguồn cung hồi phục mạnh, giao dịch đi chậm lại
Theo số liệu của Hội Môi giới Bất động sản Việt Nam (VARS), giai đoạn 2021–2023 mỗi năm chỉ có khoảng 48.000–55.000 sản phẩm mở bán mới. Con số này lên 81.440 sản phẩm năm 2024 và 128.678 sản phẩm năm 2025.
Chín tháng đầu năm nay, thị trường có hơn 104.400 sản phẩm mở bán mới, tăng 21,5% so với cùng kỳ, nhưng lượng giao dịch sản phẩm mới chỉ khoảng 55.000.
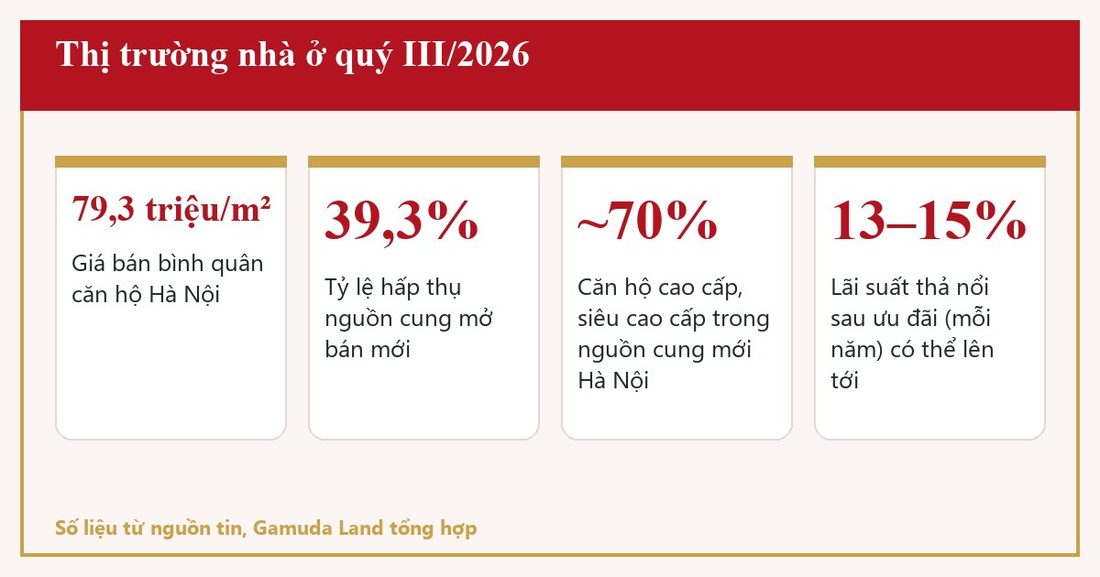
- Quý III có 12.520 giao dịch, tương ứng tỷ lệ hấp thụ khoảng 39,3% nguồn cung mở bán mới.
- Lượng giao dịch chỉ bằng khoảng một nửa cùng kỳ năm 2025 và là mức thấp nhất kể từ đầu năm ngoái.
Giá vẫn cao, lãi suất vay cũng không thấp
Ông Nguyễn Văn Đính, Chủ tịch VARS, cho rằng chi phí vốn là một nguyên nhân khiến sức mua yếu đi. Lãi suất vay mua nhà tại nhiều ngân hàng phổ biến ở mức 8,5–11%/năm trong thời gian ưu đãi, sau đó lãi suất thả nổi có thể lên tới 13–15%/năm.
Trong khi đó, giá căn hộ vẫn neo cao. Quý III, giá bán bình quân tại Hà Nội đạt khoảng 79,3 triệu đồng/m², cao hơn khoảng 97% so với quý I/2019.
- TP.HCM: khoảng 88,3 triệu đồng/m², tăng khoảng 69,8% so với quý I/2019.
- Đà Nẵng: khoảng 68,9 triệu đồng/m², tăng khoảng 76,2% so với quý I/2019.
Hà Nội: phân khúc cao cấp chiếm gần 70% nguồn cung mới
Tại Hà Nội, căn hộ cao cấp và siêu cao cấp chiếm gần 70% nguồn cung mới trong quý III, còn phân khúc bình dân gần như vắng bóng. Cơ cấu này chưa đáp ứng tốt khả năng chi trả của số đông.
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, cho biết giá một căn hộ bình quân so với thu nhập bình quân năm của hộ gia đình công chức đô thị đã lên hơn 32 năm, cao gấp đôi mức bình quân thế giới. Theo ông, nhu cầu nhà ở trung cấp và vừa túi tiền mới được đáp ứng khoảng 60–65%.
Thị trường chuyển sang nhu cầu ở thực
Bà Đặng Phương Hằng, Tổng giám đốc CBRE Việt Nam, nhận định thị trường đang dần tìm lại trạng thái cân bằng giữa cung và cầu, trong đó nhu cầu ở thực nổi bật hơn nhu cầu đầu tư. Ông Đính cũng cho rằng những sản phẩm thiếu tiện ích, không tạo ra dòng tiền hoặc chỉ dựa vào kỳ vọng tăng giá đang chịu áp lực thanh khoản ngày càng lớn.
Về phía doanh nghiệp, nguồn vốn cũng là thách thức: trong 10 tháng qua, quy mô phát hành trái phiếu doanh nghiệp đã vượt mức 150.000 tỷ đồng của cả năm trước, trong đó doanh nghiệp bất động sản chiếm khoảng 36%.
Câu hỏi thường gặp
Nguồn cung tăng thì giá căn hộ có giảm không?
Theo bài nguồn, giá bán bình quân quý III vẫn cao (Hà Nội khoảng 79,3 triệu đồng/m²) dù giao dịch đã giảm. Bài không đưa ra kết luận giá sẽ tăng hay giảm, người mua nên theo dõi số liệu các quý tiếp theo.
Lãi suất vay mua nhà hiện khoảng bao nhiêu?
Theo VARS, lãi suất tại nhiều ngân hàng phổ biến 8,5–11%/năm trong thời gian ưu đãi, sau đó lãi suất thả nổi có thể lên tới 13–15%/năm. Mức cụ thể phụ thuộc từng ngân hàng và hồ sơ vay.
Vì sao nói thị trường đang chuyển sang nhu cầu ở thực?
Các diễn giả nhận định sản phẩm chỉ dựa vào kỳ vọng tăng giá, thiếu tiện ích hoặc không tạo ra dòng tiền đang gặp áp lực thanh khoản, trong khi nhu cầu ở thực được xem là yếu tố nổi bật hơn.
Điều khách hàng cần lưu ý
Các số liệu trên là nhận định của các diễn giả tại một diễn đàn, phản ánh bức tranh chung chứ không phải dự báo giá cho từng dự án. Trước khi quyết định, người mua nên tự tính khả năng trả nợ khi lãi suất thả nổi, đồng thời đối chiếu pháp lý và tiến độ theo thông báo chính thức của chủ đầu tư. Đây là thông tin tham khảo, cần đối chiếu thông báo chính thức của chủ đầu tư.
Nguồn tham khảo: Tiền Phong. Nội dung được Gamuda Land – Tư vấn dự án tổng hợp và viết lại.
Thông tin mang tính tham khảo, không phải lời chào bán hay cam kết. Vui lòng liên hệ để nhận thông tin chính thức.
Nhận thông tin, mặt bằng và giá bán các dự án Gamuda Land
Đăng ký tư vấn